
David Tuesta
Presidente del Consejo Privado de Competitividad
Para Lampadia
El Perú enfrenta una oportunidad excepcional. La transición energética, la electrificación y la expansión de los centros de datos impulsan la demanda mundial de minerales críticos. El cobre será uno de los grandes protagonistas. Tenemos el recurso y experiencia para producirlo; aprovechar este momento dependerá de nuestra capacidad para ofrecer confianza a quienes deben invertir durante décadas.
La cartera peruana de inversión minera alcanza aproximadamente US$64 mil millones, distribuidos en 66 proyectos y 19 departamentos.
De ellos, 35 son cupríferos y concentran US$45,400 millones, el 71% del total.
Sumados al oro, ambos minerales explican el 83% de la cartera.
La coincidencia entre lo que el mundo necesita y lo que el Perú tiene es difícil de ignorar.
La minería representa alrededor del 9.1% del PBI, genera directa e indirectamente 2.4 millones de empleos y explica casi una cuarta parte de la recaudación del Impuesto a la Renta.
Pero una reserva mineral no es una mina y una cartera de proyectos no equivale a inversión ejecutada.
Convertir ese potencial en bienestar exige instituciones que funcionen.
El capital tiene alternativas.
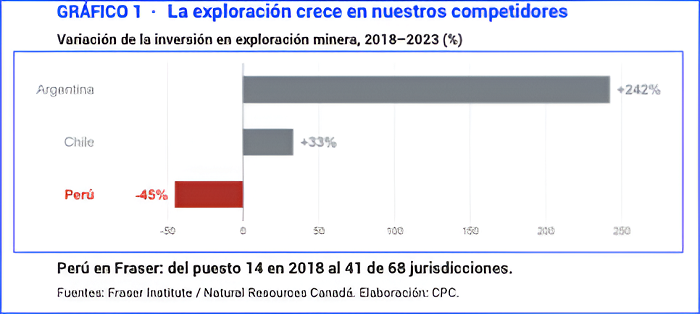
El Perú pasó del puesto 14 en 2018 al 41 entre 68 jurisdicciones en el índice de atracción de inversión minera del Fraser Institute.
Entre 2018 y 2023, nuestra inversión en exploración cayó 45%, mientras aumentó 33% en Chile y 242% en Argentina.
La geología es una ventaja, pero los inversionistas comparan retorno, riesgo, tiempo y predictibilidad.
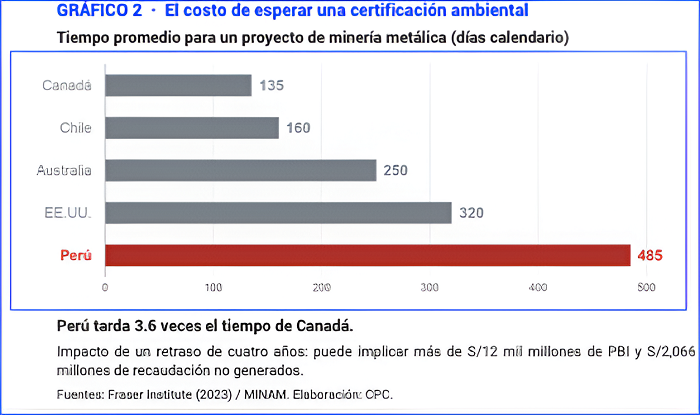
El tiempo es una barrera concreta. Obtener la certificación ambiental de un proyecto de minería metálica toma en promedio 485 días en el Perú, frente a 135 en Canadá: 3.6 veces el tiempo. Simplificar exige eliminar duplicidades, fortalecer la capacidad técnica y resolver oportunamente, manteniendo estándares ambientales elevados. Las demoras tienen consecuencias sobre la producción, el empleo y los ingresos públicos.
La predictibilidad también depende de la continuidad institucional. La duración promedio de un ministro de Energía y Minas cayó de 15 meses entre 2011 y 2016 a cinco meses entre 2021 y 2026. Pedimos compromisos de inversión por 20 o 30 años mientras el interlocutor público puede cambiar dos veces en uno. Las instituciones y sus decisiones deben sobrevivir a las personas.
Hay otra condición indispensable: la energía. Con una fuerte expansión del cobre, la demanda eléctrica minera podría pasar de 17,175 GWh en 2022 a cerca de 37,000 GWh en 2035, un aumento de 116%. Destrabar la cartera requiere anticipar inversiones en generación y transmisión, asegurar la continuidad del suministro y modernizar el mercado eléctrico.
A ello se suma el avance de la ilegalidad. Se estima que alrededor del 50% de la producción de oro sería informal, con una pérdida fiscal cercana a US$2,500 millones anuales. La minería formal enfrenta exigencias que las actividades ilegales eluden. Recuperar autoridad requiere trazabilidad, control efectivo y presencia del Estado en el territorio.
El desarrollo territorial completa esta tarea. La inversión social minera superó los US$1,000 millones, más del triple que en 2014. Sin embargo, generar recursos no garantiza buenos servicios: en las regiones mineras, solo el 26.8% de las aulas está en buen estado. Mejorar la gestión pública permitirá que las comunidades perciban beneficios concretos y sostengan su confianza en la inversión.
La agenda debe traducirse en reglas estables, permisos predecibles, energía suficiente y gestión pública capaz de convertir la renta minera en mejores servicios.
El diálogo temprano y la sostenibilidad ambiental son parte de esa confianza.
Tenemos los recursos y una demanda mundial favorable.
El Perú tiene el cobre.
La pregunta es si tendrá las instituciones necesarias para convertirlo en crecimiento y bienestar.
Lampadia